¿El fin del efectivo en México? Publican nueva Ley de Economía Digital para impulsar los pagos electrónicos
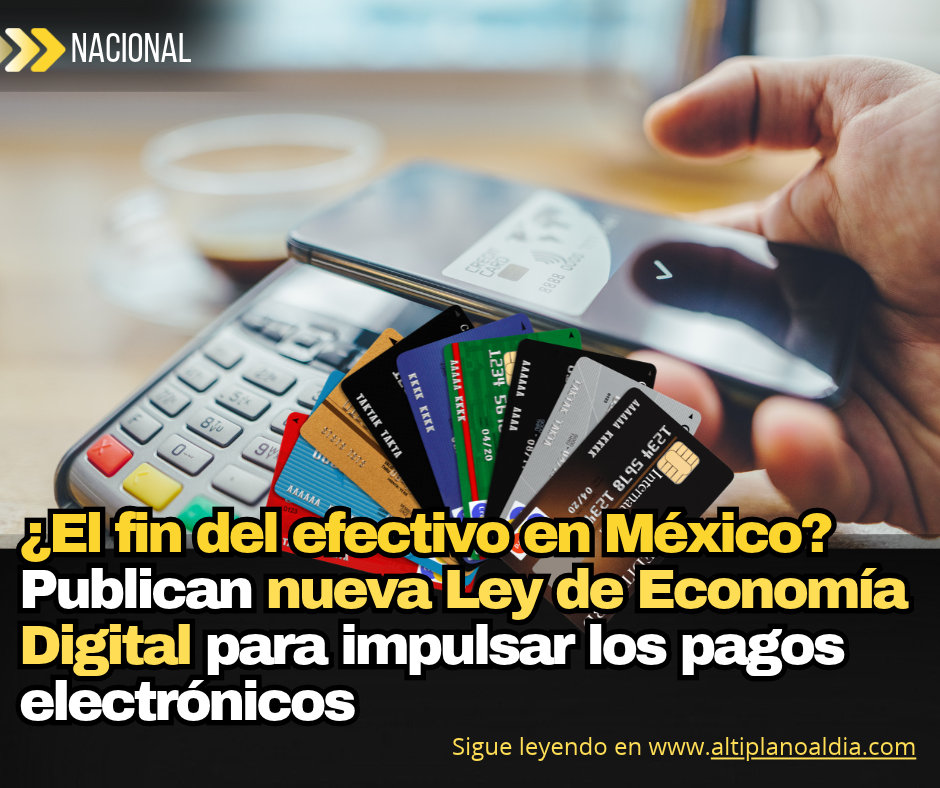
La legislación busca acelerar el uso de medios de pago digitales en todo el país; sin embargo, su implementación abre interrogantes sobre la fiscalización, los costos para pequeños comercios y el futuro del dinero en efectivo.
La transición hacia una economía con menos dinero físico en México comienza a tomar forma. El pasado 4 de noviembre se publicó en el Diario Oficial de la Federación (DOF) el decreto por el que se expide la Ley de Economía Digital para Pagos Digitales y Electrónicos, una legislación que busca promover el uso de tarjetas bancarias, transferencias, códigos QR y otras tecnologías de pago electrónico en el país.
La nueva disposición, que entró en vigor este 5 de noviembre, tiene como objetivo ampliar la aceptación de medios de pago digitales tanto en establecimientos comerciales como en trámites y servicios gubernamentales. No obstante, su contenido también plantea cuestionamientos sobre sus alcances, las obligaciones que impondrá y las posibles consecuencias para ciudadanos y pequeños negocios.
Una ley que deja decisiones importantes en manos de las autoridades
Uno de los aspectos que llama la atención es su estructura. La legislación establece un marco general de actuación y delega parte de las disposiciones operativas a las autoridades competentes, particularmente a la Secretaría de Hacienda y Crédito Público (SHCP).
Entre las primeras tareas está la determinación de los sectores estratégicos y actividades relevantes en los que se exigirá la aceptación de medios de pago digitales y electrónicos. Para ello, la dependencia cuenta con un plazo de 15 días hábiles a partir de la entrada en vigor de la ley.
Esto significa que el alcance práctico de la medida dependerá, en buena parte, de las disposiciones que se emitan posteriormente.
Mayor trazabilidad de las operaciones financieras
Otro de los puntos que merece atención es la integración de los pagos digitales a los sistemas de información de las autoridades.
Aunque la iniciativa se presenta bajo objetivos como la inclusión financiera, la modernización de los servicios y la reducción de trámites, una mayor digitalización de las operaciones también puede facilitar el seguimiento de los movimientos económicos.
En este contexto, surge el debate sobre la protección de los datos personales, la privacidad financiera y los alcances del acceso de las autoridades a la información de las transacciones de los usuarios.
La digitalización no implica, por sí misma, que las autoridades fiscales tengan acceso irrestricto y en tiempo real a todos los ingresos y gastos de la población; sin embargo, sí vuelve relevante analizar qué información se recopilará, quién podrá consultarla y bajo qué condiciones legales.
Los costos de implementación, otro desafío para los pequeños negocios
La transición también representa un reto económico para establecimientos que todavía dependen principalmente del efectivo.
La legislación establece que los gastos derivados de su implementación deberán cubrirse con los presupuestos ya autorizados, sin que se contemplen recursos adicionales para los ejercicios fiscales posteriores.
Esto abre interrogantes sobre quién asumirá los costos de adaptación tecnológica, adquisición de terminales, conectividad y comisiones por transacción, especialmente en pequeños comercios y municipios con infraestructura limitada.
Para los negocios de menor tamaño, la incorporación de nuevos medios de cobro podría representar gastos adicionales que deberán considerarse dentro de su operación cotidiana.
El efectivo seguirá siendo una alternativa ante contingencias
Pese al impulso de los pagos electrónicos, la propia ley contempla mecanismos para atender situaciones extraordinarias en las que no sea posible utilizar la infraestructura digital.
En caso de contingencias que impidan recibir pagos electrónicos, se permitirá recurrir al efectivo o al cheque.
Esta disposición reconoce que la disponibilidad de redes, sistemas y servicios tecnológicos es indispensable para el funcionamiento de una economía digital y que todavía pueden presentarse interrupciones que afecten las operaciones comerciales.
¿Desaparecerá el dinero en efectivo?
Aunque el nombre y los objetivos de la legislación apuntan hacia una transformación importante en los hábitos de pago de los mexicanos, su publicación no significa que el efectivo vaya a desaparecer de manera inmediata ni que su uso quede prohibido de forma generalizada.
El verdadero alcance de esta transformación dependerá de las disposiciones secundarias, los sectores que determine la SHCP y las condiciones en las que se implemente la infraestructura necesaria.
Por ahora, la nueva ley abre una etapa de cambios en el sistema de pagos mexicano y coloca sobre la mesa un debate que va más allá de la tecnología: cómo equilibrar la modernización financiera, la inclusión económica, la privacidad de los ciudadanos y los derechos de quienes todavía dependen del dinero en efectivo.